소기업·소상공인 공제부금 소득공제는 한도가 소득에 따라 갈린다. 그 구간이 2025년에 하나 늘어 넷이 됐다. 그런데 국세청 국세상담센터 안내 페이지는 2026년 9월 24일 기준으로 아직 셋으로 적혀 있다.
한도 구간은 넷이다
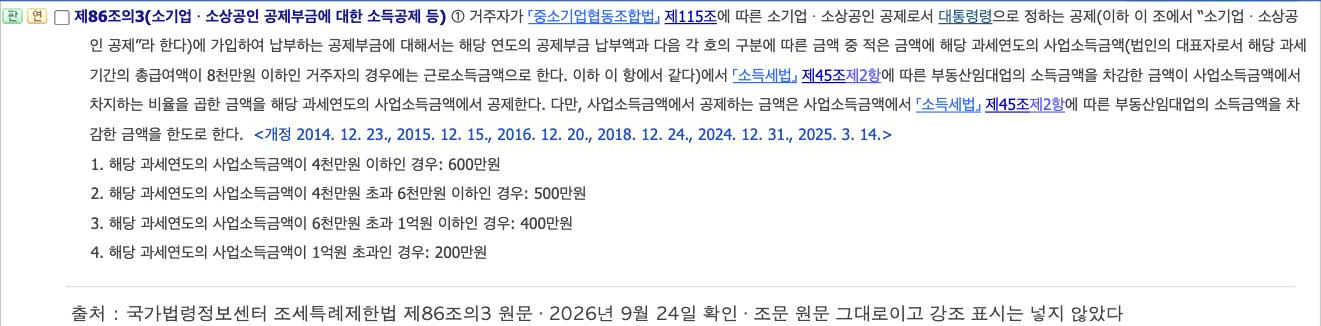
조세특례제한법 제86조의3 제1항 각 호가 한도를 나눈다. 각 호는 모두 해당 과세연도의 사업소득금액을 기준으로 적는다.
- 4천만 원 이하 : 600만 원
- 4천만 원 초과 6천만 원 이하 : 500만 원
- 6천만 원 초과 1억 원 이하 : 400만 원
- 1억 원 초과 : 200만 원
가운데 500만 원 구간이 2025년 3월 14일 개정으로 새로 생겼다. 그전에는 4천만 원 초과 1억 원 이하가 한 구간이었다. 그 구간의 한도는 400만 원이었다. 부칙 적용례는 이 개정규정을 시행일이 속하는 과세기간에 납부하는 공제부금부터 적용한다고 적는다. 2025년 과세기간에 낸 공제부금부터라는 뜻이다.
맨 윗칸도 최근에 올랐다. 2024년 12월 31일 개정이 4천만 원 이하 구간을 500만 원에서 600만 원으로 올렸다.
그래서 사업소득금액이 5천만 원인 사람은 자료마다 답이 갈린다. 옛 표를 보면 400만 원이다. 현행 조문을 보면 500만 원이다.
공제액은 한 번 더 깎일 수 있다
제1항 본문이 계산 순서를 적는다. 해당 연도의 공제부금 납부액과 각 호의 금액 중 적은 금액을 먼저 잡는다. 거기에 부동산임대업 소득금액을 차감한 금액이 사업소득금액에서 차지하는 비율을 곱한 금액을 공제한다.
단서가 하나 더 묶는다. 사업소득금액에서 공제하는 금액은 부동산임대업 소득금액을 차감한 금액을 한도로 한다.
한도까지 넣지 않았으면 넣은 만큼만 들어간다. 구간 한도는 천장이지 자동으로 채워지는 값이 아니다.
구간을 재는 소득이 사람마다 다르다
제1항 괄호가 법인 대표자를 따로 본다. 법인의 대표자로서 해당 과세기간의 총급여액이 8천만 원 이하인 거주자는 근로소득금액을 기준으로 한다.
그러니 앞의 표를 볼 때 자기 소득이 어느 쪽인지부터 봐야 한다. 사업소득금액으로 읽을 사람과 근로소득금액으로 읽을 사람이 섞여 있다.
5년이라는 경계는 조문에 없다
조문에는 5년이라는 기준이 없다. 어떤 소득으로 보느냐가 갈릴 뿐이다.
제3항은 폐업 등 대통령령으로 정하는 사유가 생겨 공제금을 지급받는 경우를 퇴직소득으로 본다. 조세특례제한법 시행령 제80조의3 제4항이 그 사유를 네 가지로 적는다.
- 소기업·소상공인이 폐업 또는 해산한 때. 해산은 법인에 한한다
- 공제 가입자가 사망한 때
- 법인의 대표자의 지위에서 공제에 가입한 자가 그 법인의 대표자 지위를 상실한 때
- 60세 이상으로 공제부금 납입월수가 120개월 이상인 가입자가 공제금의 지급을 청구한 때
제4항은 그 사유가 생기기 전에 해지한 경우를 기타소득으로 본다. 다만 제2호 각 목이 예외다. 가목은 납입월수가 120개월 이상인 가입자가 대통령령으로 정하는 경영악화를 사유로 해지한 경우다. 나목은 해외이주 등 대통령령으로 정하는 사유로 해지된 경우다. 이 둘은 제3항 쪽으로 넘어간다.
가입 햇수로 끊는 조문이 아니다. 어떤 사유인지와 납입월수가 얼마인지가 기준이다.
제4항은 2025년 3월 14일 개정으로 바뀐 조문이다. 부칙은 그 개정규정의 시행일을 2025년 7월 1일로 정한다. 제2호 가목은 그 시행 이후 해지하는 경우부터 적용한다.
기타소득이 되면 15%를 원천징수한다
기타소득으로 잡히는 금액은 제4항 제1호가 계산식으로 적는다. 해지로 받은 환급금에서 실제 소득공제받은 금액을 초과해 납입한 금액의 누계액을 뺀 값이다. 공제받은 적 없는 돈까지 과세하지는 않는다는 뜻이다.
세율은 조문 세 개를 따라가야 나온다. 소득세법 시행령 제41조 제12항이 이 기타소득을 해지일시금으로 지목한다. 소득세법 제21조 제1항 제18호가 그것을 기타소득으로 열거한다. 소득세법 제129조 제1항 제6호 나목이 원천징수세율을 100분의 15로 정한다.
흔히 쓰는 16.5%는 여기에 지방소득세가 붙은 값이다. 지방세법 제103조의13 제1항이 원천징수하는 소득세액의 100분의 10을 특별징수하도록 한다. 계산 : 15% × 1.1.
제7항이 상한을 둔다. 이 소득세는 가입자가 해지로 받는 환급금을 한도로 한다.
확인해 둘 것
납입 한도와 소득공제 한도는 다른 값이다. 조세특례제한법 시행령 제80조의3 제1항이 대상 공제를 연 1,800만 원 이하의 공제부금을 납입하는 공제로 정한다. 1,800만 원을 넣어도 공제는 구간 한도까지다. 이 둘을 같은 숫자로 알고 있으면 계산이 통째로 어긋난다.
공제를 받으려면 서류를 내야 한다. 같은 시행령 제7항이 소득세과세표준확정신고 시 또는 연말정산 시에 공제부금납입증명서를 주소지관할세무서장이나 원천징수의무자에게 제출하도록 한다.
숫자가 엇갈리면 조문을 보면 된다. 국세청 국세상담센터 안내 페이지도 2026년 9월 24일 기준으로 4천만 원 초과 1억 원 이하를 400만 원 한 칸으로 묶어 두고 있다.
참고
- 국가법령정보센터 조세특례제한법 https://www.law.go.kr/법령/조세특례제한법
- 국가법령정보센터 조세특례제한법 시행령 https://www.law.go.kr/법령/조세특례제한법시행령
- 국가법령정보센터 소득세법 https://www.law.go.kr/법령/소득세법
- 국가법령정보센터 소득세법 시행령 https://www.law.go.kr/법령/소득세법시행령
- 국가법령정보센터 지방세법 https://www.law.go.kr/법령/지방세법
- 국세청 국세상담센터 소기업·소상공인 공제부금 질의응답 https://call.nts.go.kr/call/qna/selectQnaInfo.do?mi=1318&ctgId=CTG11895
'생활 > 세금·연말정산' 카테고리의 다른 글
| [제도·일정] 🏋️ 2026 헬스장 소득공제 · 같은 헬스장에 낸 돈도 갈린다 (0) | 2026.09.25 |
|---|---|
| [제도·일정] 🧾 2027 등록면허세 면허분 · 접었는데 1월에 고지서가 오는 이유 (1) | 2026.09.24 |
| [제도·일정] 🏥 2026 의료비 세액공제 3% 문턱 · 실손으로 받은 돈은 빼고 센다 (0) | 2026.09.24 |
| [제도·일정] 🏡 2026 월세 세액공제 · 소득 문턱이 넷인데 둘만 알려져 있다 (0) | 2026.09.23 |
| 📌 고향사랑기부제 세액공제 2026 · 44% 구간 계산 (0) | 2026.09.22 |