병원비를 아무리 써도 공제가 0원으로 나오는 경우가 있다. 문턱을 못 넘어서다. 게다가 실손으로 돌려받은 돈은 애초에 의료비에서 빠진다. 아래는 2026년 귀속분, 그러니까 2027년 초 연말정산에 적용되는 조문 기준이다.
3%를 넘긴 부분만 센다
소득세법 제59조의4 제2항이 대상을 이렇게 적는다. 총급여액에 100분의 3을 곱하여 계산한 금액을 초과하는 금액이다.
의료비 전액이 아니라 초과분만 들어간다. 총급여가 5천만 원이면 150만 원어치까지는 써도 계산에 안 잡힌다. 계산 : 5,000만 × 0.03.
넘긴 뒤에는 그 초과분 전체에 공제율을 곱한다.
문턱은 한 번만 소진된다. 제2호부터 제4호까지의 단서가 앞 호의 의료비 합계액이 3%에 미달하면 그 미달하는 금액을 빼도록 정한다. 호마다 3%를 다시 넘길 필요가 없다는 뜻이다.
공제율은 셋이다
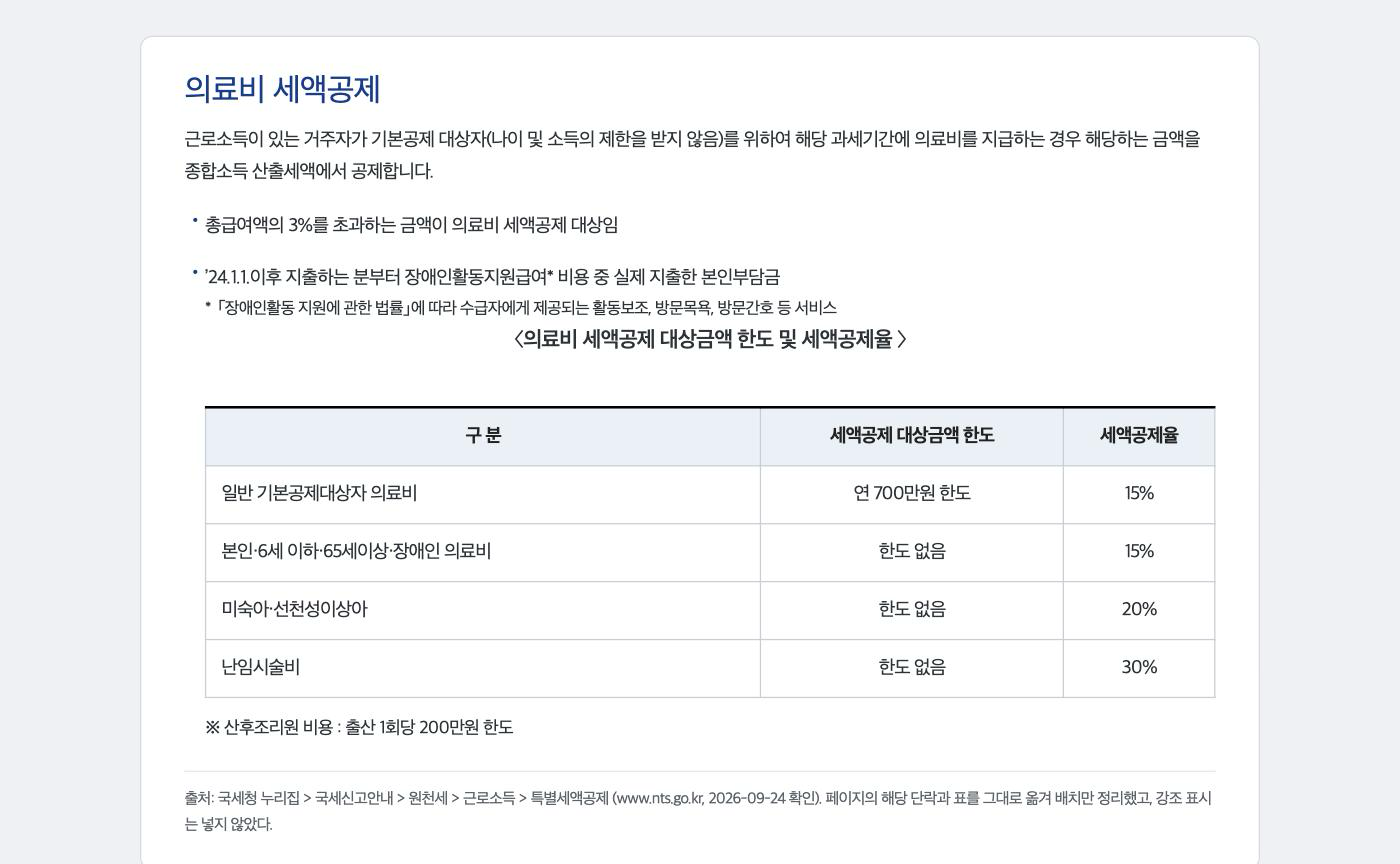
조문이 호별로 율을 나눈다. 줄은 넷인데 율은 15%가 두 번이라 셋이다.
- 제1호 일반 기본공제대상자 : 15%
- 제2호 본인·6세 이하·65세 이상·장애인·중증질환자·희귀난치성질환자·결핵환자 : 15%
- 제3호 미숙아·선천성이상아 : 20%
- 제4호 난임시술비 : 30%
20%와 30%를 헷갈리기 쉬운데 조문상 30%는 난임시술비 쪽이다.
700만 원 한도는 한 줄에만 붙는다
조문에서 연 700만원이라는 단서는 제1호에만 있다. 일반 기본공제대상자 의료비 줄이다.
지출한 의료비의 상한이 아니라는 점도 짚어 둘 만하다. 3%를 넘긴 공제 대상금액에 걸리는 상한이다. 국세청 표도 열 이름을 세액공제 대상금액 한도라고 적는다.
제2호부터 제4호까지는 한도 문구 자체가 없다.
실손으로 받은 돈은 빼고 센다
이 조항은 법이 아니라 시행령에 있다. 소득세법 시행령 제118조의5 제1항이 의료비를 정의하면서 괄호로 실손의료보험금을 제외한다고 적는다.
세액공제액에서 빼는 게 아니라 의료비 자체에서 빼는 구조다. 문턱을 넘는지 계산하기 전에 먼저 덜어낸다.
장바구니에서 환불받은 물건을 빼고 합계를 내는 것과 같다. 영수증 총액이 아니라 실제로 나간 돈이 기준이다.
어디서 받은 것이 실손인지도 조문이 정한다. 보험회사·수협·신협·새마을금고 공제사업자·군인공제회·교직원공제회·지방행정공제회·경찰공제회·소방공제회·우정사업본부다.
항목별 한도
시행령이 따로 정한 금액들이다.
- 시력보정용 안경과 콘택트렌즈 : 기본공제대상자 1명당 연 50만 원 이내
- 산후조리원 : 출산 1회당 200만 원 이내
보청기와 장기요양급여 본인부담금, 장애인활동지원급여 본인부담금도 시행령 각 호에 들어 있다.
나이와 소득은 안 따진다
조문이 각 호 외의 부분 괄호에 적는다. 기본공제대상자이되 나이 및 소득의 제한을 받지 아니한다.
다른 공제에서 걸리는 나이 요건과 소득 요건이 의료비에는 적용되지 않는다는 뜻이다.
들어가지 않는 것
시행령 제2항이 제외를 적는다. 미용과 성형을 위한 수술비, 건강증진을 위한 의약품 구입비다.
국세청 안내는 여기에 본인부담금상한제 사후환급금과 외국 소재 의료기관에 지출한 비용, 간병인 비용도 들고 있다. 다만 이 셋은 근거 조문이 확인되지 않는다.
숫자가 헷갈리면 조문부터 보면 된다. 3%와 공제율과 700만 원은 소득세법 제59조의4 제2항에, 실손 차감과 항목별 한도는 시행령 제118조의5에 있다.
참고
- 국가법령정보센터 소득세법 https://www.law.go.kr/법령/소득세법
- 국가법령정보센터 소득세법 시행령 https://www.law.go.kr/법령/소득세법시행령
- 국세청 근로소득 특별세액공제 안내 https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=6595&cntntsId=7874
- 대한민국 정책브리핑 연말정산 의료비 공제 안내 https://www.korea.kr/multi/visualNewsView.do?newsId=148897192
'생활 > 세금·연말정산' 카테고리의 다른 글
| [제도·일정] 🧾 2027 등록면허세 면허분 · 접었는데 1월에 고지서가 오는 이유 (1) | 2026.09.24 |
|---|---|
| [제도·일정] 🟡 2026 노란우산공제 소득공제 · 한도 구간이 넷으로 늘었다 (0) | 2026.09.24 |
| [제도·일정] 🏡 2026 월세 세액공제 · 소득 문턱이 넷인데 둘만 알려져 있다 (0) | 2026.09.23 |
| [제도·일정] 📌 2026 고향사랑기부제 세액공제 100%·44%·16.5% · 숫자가 셋인 이유 (0) | 2026.09.22 |
| [제도·일정] 💵 2026 근로장려금 12월 지급일과 35%만 들어오는 이유 · 아예 안 들어올 때 (0) | 2026.09.20 |