9월에 반기신청을 했다면 12월에 돈이 들어온다. 그런데 통장을 찍어 보면 계산해 둔 금액보다 한참 적다. 잘못 신청한 줄 알고 당황하기 쉬운 지점이다. 반기신청은 원래 일부만 먼저 주는 구조다. 문제는 그 일부가 무엇의 일부인지가 흔히 잘못 알려져 있다는 점이다.
12월에 받는 금액
근거는 조세특례제한법 제100조의5 제2항 제1호다. 조문은 계산식으로 구한 금액을 해당 기간의 총급여액으로 보아 제1항 구분에 따라 계산한 금액의 100분의 35로 한다고 적었다.
여기서 35%가 걸리는 대상이 중요하다. 연간 확정액의 35%가 아니다. 조문의 순서는 이렇다.
- 상반기 근로소득을 근무월수로 나눈다
- 거기에 근무월수 더하기 6을 곱한다. 연간으로 환산하는 단계다
- 환산한 금액을 가구 유형별 산정표에 넣어 계산한다
- 그 금액의 35%를 지급한다
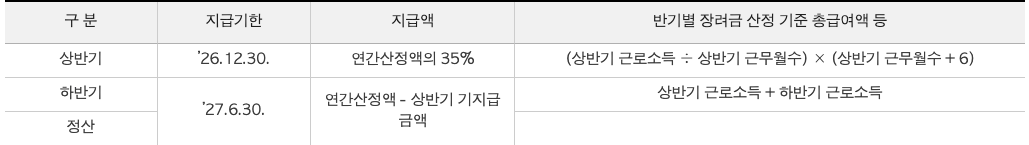
즉 계산식이 내놓는 건 장려금이 아니라 연간으로 환산한 소득이다. 그 소득을 산정표에 넣어 나온 금액의 35%가 12월에 들어온다. 하반기 소득이 달라지면 최종 금액도 달라진다.
하반기분과 정산 시점
하반기 소득분은 같은 항 제2호가 정한다. 연간으로 계산한 금액에서 이미 준 상반기분을 뺀 금액이다.
상반기분 지급기한은 12월 30일이고 하반기분은 다음 해 6월 30일이다. 둘 다 기한이지 특정 입금일이 아니다.
하반기분을 따로 신청할 필요는 없다. 법 제100조의6 제9항이 상반기 신청자는 하반기도 신청한 것으로 본다고 정한다. 자녀장려금은 상반기에 나오지 않고 정산 때 함께 나온다.
12월에 안 들어오는 경우
통장에 아무것도 안 찍히는 경우가 있다. 대표적인 건 이렇다.
- 산정액이 15만 원 미만 : 12월에 환급하지 않고 정산 때 함께 준다 (법 제100조의8 제5항 제1호, 시행령 제100조의9 제4항)
- 지급유보 : 정산 때 환수가 예상되면 12월 지급을 미룬다 (같은 항 제2호)
- 산정액이 1만 5천 원 미만 : 근로장려금이 없는 것으로 결정한다 (법 제100조의7 제3항)
적게 들어오는 쪽은 사유가 따로 있다. 국세 체납액이 있으면 환급액의 30%를 한도로 체납에 먼저 충당한다. 재산 합계액이 1억 7천만 원 이상 2억 4천만 원 미만이면 장려금의 50%만 지급한다.
올해 달라진 점
국세청이 지방세 과세자료 수집 시기를 11월에서 8월로 앞당겼다. 예전에는 상반기 심사 전까지 자료가 갖춰지지 않아 지급유보 판단이 어려웠다.
그래서 올해 12월 지급은 유보가 더 걸러질 수 있다고 국세청은 밝혔다. 기대 효과로 적어 둔 것이라 실제로 어떻게 나올지는 12월에 확인해야 한다.
정산에서 토해내는 경우
반기로 먼저 받은 금액이 최종 계산액보다 많으면 차액을 돌려줘야 한다. 환수 순서가 시행령 제100조의9 제7항에 정해져 있다.
- 해당 연도 자녀장려금에서 먼저 차감
- 그다음 과세기간부터 10개 과세기간의 장려금에서 차감
- 그래도 남으면 소득세로 납부고지
한 번에 토해내라고 하지 않고 이후 장려금에서 빼 나가는 구조다. 다만 환수가 걸리면 가산세가 하루 10만분의 22로 붙는다.
정산 기한은 다음 해 6월 30일이고 사업소득이 섞여 있으면 9월 30일이다.
확인하는 곳
심사 진행 상황은 홈택스에서 볼 수 있다. 결정 내용은 통지서로도 온다.
입금이 안 됐을 때 뭘 확인하라는 공식 안내 페이지는 찾지 못했다. 확인된 건 심사 진행 상황을 조회할 수 있다는 것과 장려금이 계좌로 이체된다는 것, 결정 통지 의무가 있다는 것까지다.
월급 가불 같은 구조다. 미리 받는 만큼 나중에 정산하고 많이 받았으면 다음번에서 뺀다. 나는 반기로 받는 돈을 확정액이 아니라 중간 정산액으로 놓고 본다. 최종 금액은 내년 6월에 맞춰진다.
참고
- 조세특례제한법 제100조의5 https://www.law.go.kr/법령/조세특례제한법/제100조의5
- 조세특례제한법 시행령 제100조의9 https://www.law.go.kr/법령/조세특례제한법시행령/제100조의9
- 국세청 근로장려금 심사 및 지급 https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2453&cntntsId=7784
- 홈택스 https://www.hometax.go.kr
'생활 > 세금·연말정산' 카테고리의 다른 글
| [제도·일정] 🏥 2026 의료비 세액공제 3% 문턱 · 실손으로 받은 돈은 빼고 센다 (0) | 2026.09.24 |
|---|---|
| [제도·일정] 🏡 2026 월세 세액공제 · 소득 문턱이 넷인데 둘만 알려져 있다 (0) | 2026.09.23 |
| [제도·일정] 📌 2026 고향사랑기부제 세액공제 100%·44%·16.5% · 숫자가 셋인 이유 (0) | 2026.09.22 |
| [제도·일정] 🧮 2026년 부가세 예정고지 안 내면 뭐가 붙나 · 기한 10월 26일, 고지서 안 왔을 때 (0) | 2026.09.20 |
| [제도·일정] 🧾 연말정산 미리보기 언제 열리나 · 2026년 카드 공제율·한도 총정리 (0) | 2026.09.20 |