인적공제를 찾아보면 100만 원과 150만 원과 500만 원이 같이 나온다. 셋이 서로 다른 칸의 숫자다. 여기를 섞으면 계산이 통째로 어긋난다.
숫자 셋이 각각 무엇인가
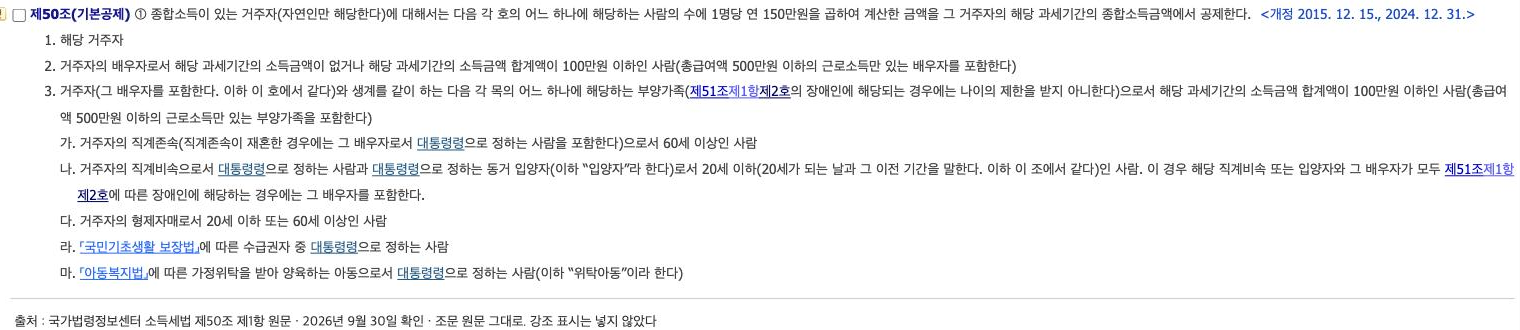
법 제50조 제1항이 이 셋을 한 조문 안에 같이 담아 뒀다.
- 150만 원 : 공제액이다. 해당하는 사람 1명당 연 150만 원을 종합소득금액에서 뺀다
- 100만 원 : 대상자가 넘으면 안 되는 소득금액이다
- 500만 원 : 그 대상자가 근로소득만 있을 때의 총급여 기준이다
내가 받는 공제가 150만 원이다. 100만 원은 부모님이나 배우자 쪽 숫자다.
100만 원에 들어가는 소득
여기부터는 조문이 직접 답하지 않는다. 법 제4조가 소득을 종합소득과 퇴직소득과 양도소득으로 나눈다. 각 소득금액을 정하는 조문은 따로 있다. 합산해서 100만 원을 본다는 식은 국세청 해석이다.
국세청은 종합소득금액과 퇴직소득금액과 양도소득금액을 더해 100만 원 이하인지 본다고 안내한다. 비과세와 분리과세 소득은 빠진다.
두 가지가 특히 자주 걸린다.
- 퇴직금 : 퇴직소득금액은 전액이다. 그해 퇴직한 가족은 이 칸에서 넘어가기 쉽다
- 양도 : 양도소득금액은 기본공제 250만 원을 빼기 전 금액이다
공적연금도 자주 묻는 자리다. 국세청은 과세제외분을 뺀 연간 연금수령액이 5,166,667원 이하면 기본공제를 받을 수 있다고 안내한다. 넘으면 받을 수 없다. 유족연금과 장애연금 같은 비과세 연금은 합산하지 않는다. 기초연금도 연금소득 과세대상이 아니다.
500만 원은 근로소득만 있을 때다
괄호를 그대로 읽어야 한다. 총급여액 500만 원 이하의 근로소득만 있는 사람을 포함한다.
근로소득 말고 종합과세 대상 소득이 조금이라도 있으면 이 특례가 깨진다. 그러면 근로소득금액에 다른 소득금액까지 합쳐 100만 원을 맞춰야 하는 자리로 내려간다.
일용근로소득은 분리과세다. 다른 소득으로 세지 않는다.
부모는 별거 규정이 따로 있다
생계를 같이 한다는 요건은 법 제53조에 있다.
- 제1항 : 원칙은 주민등록표의 동거가족으로서 거주자의 주소 또는 거소에서 현실적으로 생계를 같이 하는 사람이다. 다만 직계비속과 입양자는 그러하지 아니하다
- 제3항 : 거주자나 그 배우자의 직계존속이 주거 형편에 따라 별거하고 있는 경우에는 제1항에도 불구하고 생계를 같이 하는 것으로 본다
부모님이 따로 살아도 된다는 근거가 제3항이다. 괄호 덕에 장인·장모와 시부모도 여기 들어간다. 형제자매는 이 항에 없다. 그쪽은 동거가 원칙이다. 다만 제2항이 취학과 질병의 요양과 근무상 또는 사업상의 형편으로 일시 퇴거한 경우를 예외로 둔다.
형제가 둘 다 부모를 올렸다면
순서를 아는 사람이 적은 자리다. 그런데 그 순서로 곧장 가면 안 된다.
먼저 보는 것은 실제로 부양했는가다. 국세청은 실제 부양한 자녀가 기본공제를 받는다고 안내한다. 시행령 제106조 제1항도 원칙은 신고서에 적은 대로다.
실제 부양을 입증하는 사람이 둘 이상일 때 시행령 제106조 제2항 제2호가 순서를 정한다. 둘이 서로 자기 공제대상으로 신고서에 적었을 때도 같다.
- 직전 과세기간에 그 부양가족으로 인적공제를 받은 거주자
- 그런 사람이 없으면 해당 과세기간의 종합소득금액이 가장 많은 거주자
같은 항 제1호는 배우자 공제와 부양가족 공제가 겹치면 배우자 공제로 본다고 정한다.
추가공제는 다른 칸이다
법 제51조가 기본공제와 별도로 얹는다. 여기 나오는 금액은 전부 공제액이다. 앞의 100만 원과는 다른 숫자다.
기본공제대상자를 보는 두 호는 1명당이다.
- 70세 이상 : 1명당 연 100만 원
- 장애인 : 1명당 연 200만 원
나머지 둘은 거주자 본인의 사정이다. 1명당이 아니라 연 1회다.
- 부녀자 : 연 50만 원. 종합소득금액 3천만 원 이하인 거주자로 한정한다. 배우자가 없는 여성으로서 부양가족이 있는 세대주이거나 배우자가 있는 여성인 경우다
- 한부모 : 연 100만 원. 배우자가 없는 사람으로서 기본공제대상자인 직계비속이나 입양자가 있는 경우다
제1항 단서가 있다. 제3호와 제6호에 모두 해당되는 경우에는 제6호를 적용한다. 부녀자와 한부모가 겹치면 한부모라는 뜻이다.
판정은 12월 31일 기준이다
제53조 제4항이 과세기간 종료일 현재의 상황을 기준으로 본다고 정한다. 사망하거나 장애가 치유된 경우에는 그 전날을 기준으로 한다.
나이는 다르다. 제5항은 해당 과세기간의 과세기간 중에 하루라도 요건에 해당하면 공제대상으로 본다고 정한다. 생일이 12월이어도 그해에 60세가 됐으면 그해부터 공제대상이다.
참고
- 국가법령정보센터 소득세법 제50조 https://www.law.go.kr/법령/소득세법/제50조
- 국가법령정보센터 소득세법 제51조 https://www.law.go.kr/법령/소득세법/제51조
- 국가법령정보센터 소득세법 제53조 https://www.law.go.kr/법령/소득세법/제53조
- 국가법령정보센터 소득세법 시행령 제106조 https://www.law.go.kr/법령/소득세법시행령/제106조
'생활 > 세금·연말정산' 카테고리의 다른 글
| 🎹 초등 예체능 학원비 세액공제 2026 · 9세 미만 또는 2학년 이하 (0) | 2026.10.23 |
|---|---|
| 👶 자녀세액공제 나이 · 2026년 귀속은 9세 이상이고 국세청 원천세 안내는 아직 8세다 (0) | 2026.10.04 |
| [제도·일정] 🧾 연금계좌 전환 특례 · 전에 공제 못 받은 납입액을 올해로 돌린다 (0) | 2026.09.29 |
| [제도·일정] 🚗 2027 자동차세 연납 · 5%인데 1월에 내면 4.58%가 되는 이유 (0) | 2026.09.28 |
| [제도·일정] 🏠 2026 종부세 12월 1일부터 15일까지 · 분납은 신청해야 갈린다 (0) | 2026.09.28 |