유류세 인하를 11월 말까지 2개월 더 연장한다는 발표가 나왔다. 시행령은 9월 30일에 개정됐다. 15%와 25%와 450원과 281원이 섞여 나와 헷갈린다. 이게 주유소 가격에서 빠지는 돈인지 최고가격제와 같은 얘기인지도 알기 어렵다. 숫자가 여러 종류인 데다 날짜까지 겹쳐 있으니 당연하다.
제3조의2의 단서
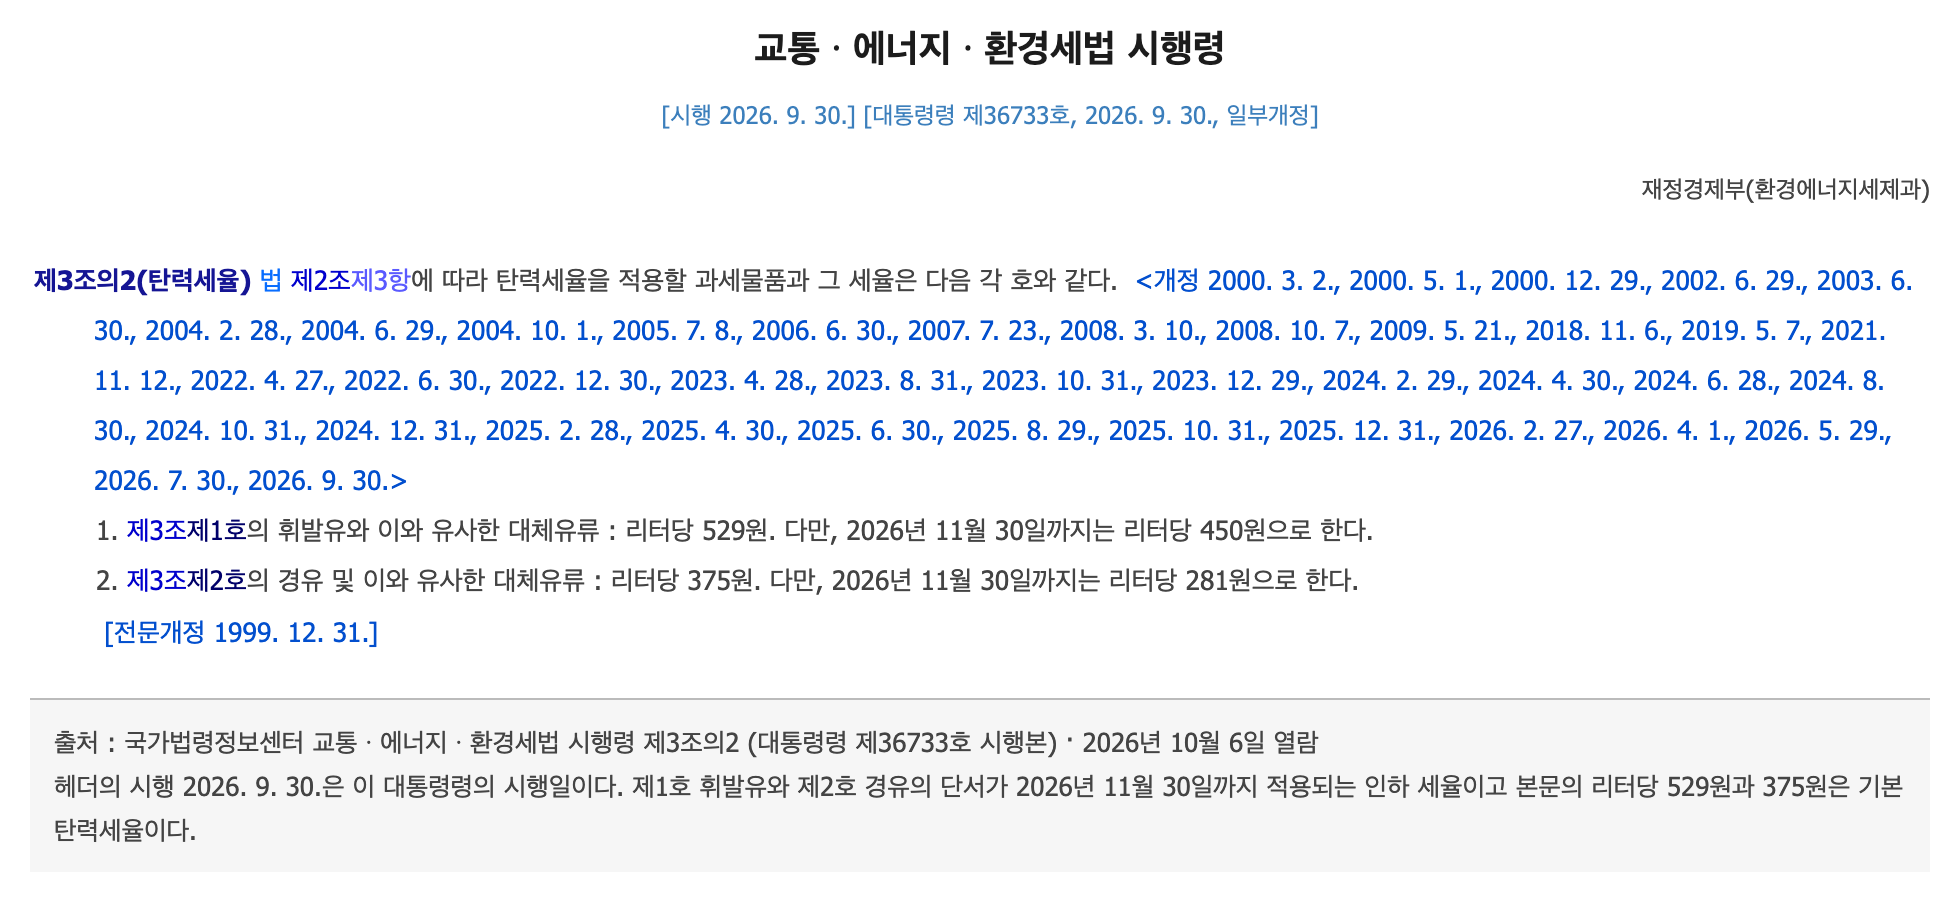
2026년 10월 6일 현재 시행 중인 교통ㆍ에너지ㆍ환경세법 시행령 제3조의2는 대통령령 제36733호다. 제1호와 제2호는 이렇게 적는다.
- 제1호 : 제3조제1호의 휘발유와 이와 유사한 대체유류 : 리터당 529원. 다만, 2026년 11월 30일까지는 리터당 450원으로 한다
- 제2호 : 제3조제2호의 경유 및 이와 유사한 대체유류 : 리터당 375원. 다만, 2026년 11월 30일까지는 리터당 281원으로 한다
마트 가격표로 치면 정가 529원이 인쇄돼 있다. 거기에 "11월 30일까지 450원" 스티커가 붙은 모양이다. 숫자만 뽑아 리터당 450원이라고 쓰면 기본세율이 450원인 것처럼 읽힌다. 화면 맨 위의 시행 2026. 9. 30.은 이 대통령령의 시행일이다. 인하가 끝나는 날은 단서의 11월 30일이다.
연장 때 바뀐 기한
2026년에 단서가 바뀐 본은 여섯 개다. 각 본의 휘발유 · 경유 숫자와 단서 기한을 나란히 놓으면 이렇다.
- 제36004호 (2026. 1. 1. 시행) : 492원 · 337.5원 / 2026년 2월 28일까지
- 제36145호 (2026. 2. 27. 시행) : 492원 · 337.5원 / 2026년 4월 30일까지
- 제36235호 (2026. 4. 1. 시행) : 450원 · 281원 / 2026년 5월 31일까지
- 제36360호 (2026. 5. 29. 시행) : 450원 · 281원 / 2026년 7월 31일까지
- 제36544호 (2026. 7. 30. 시행) : 450원 · 281원 / 2026년 9월 30일까지
- 제36733호 (2026. 9. 30. 시행) : 450원 · 281원 / 2026년 11월 30일까지
여섯 본 가운데 숫자가 바뀐 건 제36235호 한 번이다. 그 뒤 세 번의 개정은 숫자를 그대로 두고 기한만 7월 31일과 9월 30일과 11월 30일 순으로 넘겼다.
15%와 25%의 기준
정부는 휘발유 인하폭을 15%로, 경유와 부탄은 25%로 설명한다. 정책뉴스 본문에는 기준 숫자가 적혀 있지 않다. 아래 계산이 15%와 25%에 맞는 기준은 시행령 본문의 529원과 375원이다.
- 휘발유 : 529 − 450 = 79원. 계산: 79 ÷ 529 = 14.934%
- 경유 : 375 − 281 = 94원. 계산: 94 ÷ 375 = 25.067%
법 제2조제1항의 475원과 340원은 기준이 아니다. 시행령은 법 제2조제3항에 따라 이 세율을 대통령령으로 100분의 30 범위에서 조정해 529원과 375원을 둔다.
450원의 정체
450원과 281원은 교통ㆍ에너지ㆍ환경세의 탄력세율이다. 주유소 판매가격이 아니다. 유류와 별개로 자동차에 붙는 세금은 자동차세 연납 글을 참고하면 된다.
석유 최고가격제
최고가격제는 세금이 아니라 가격 지정이다. 구분할 항목은 셋이다.
- 근거 : 석유 및 석유대체연료 사업법 제23조와 산업통상부 고시
- 대상 : 고시 제3조제2항은 "석유정제업자가 석유판매업자 및 실소비자에게 판매하는 석유제품의 공급가격"이라고 적는다
- 주기 : 고시 제5조는 "14일마다 조정하는 것을 원칙으로 한다. 다만, 산업통상부장관이 석유가격 안정화 등을 위해 필요하다고 인정하는 경우에는 국제제품가격 변동 등을 고려하여 조정주기를 달리 정할 수 있다"라고 적는다. 10차는 2026. 9. 19. 0시부터 향후 4주간 적용으로 발표됐다
2026년 10월 6일 현재 정부 보도자료(korea.kr) 기준 발표된 최고가격은 10차까지다. 두 제도가 숫자로 만나는 곳 하나는 고시 제4조다. 제3항의 산정식에는 「교통ㆍ에너지ㆍ환경세법」, 「개별소비세법」, 「부가가치세법」 등에 따른 제세금이 들어간다. 제4항은 적용기간 중 그 제세금의 인하가 있거나 예상될 경우 인하분 또는 인하 예상분을 제외한 가격을 최고액으로 지정해야 한다고 적는다. 이름에 유류가 들어가도 항공권의 유류할증료는 이 둘과 다른 요금 항목이다. 구분은 10월 유류할증료 글에 적어 뒀다.
11월 30일 이후
2026년 10월 6일 현재 시행령 제3조의2에는 11월 30일 이후를 정한 규정이 없다.
참고
- 국가법령정보센터 교통ㆍ에너지ㆍ환경세법 시행령 제3조의2 (대통령령 제36733호 시행본) https://www.law.go.kr/법령/교통ㆍ에너지ㆍ환경세법%20시행령/(36733,20260930)/제3조의2
- 국가법령정보센터 교통ㆍ에너지ㆍ환경세법 제2조 https://www.law.go.kr/법령/교통ㆍ에너지ㆍ환경세법/제2조
- 국가법령정보센터 석유 및 석유대체연료 사업법 제23조 https://www.law.go.kr/법령/석유%20및%20석유대체연료%20사업법/제23조
- 국가법령정보센터 석유 판매가격의 최고액 지정 및 과잉수출제한에 관한 규정 https://www.law.go.kr/행정규칙/석유%20판매가격의%20최고액%20지정%20및%20과잉수출제한에%20관한%20규정
- 정책브리핑 정책뉴스 유류세 인하 11월 말까지 연장 https://www.korea.kr/news/policyNewsView.do?newsId=148972202
'생활 > 교통·자동차' 카테고리의 다른 글
| 🚗 자동차 리콜 조회 2026 · 먼저 고친 수리비 보상 (0) | 2026.10.27 |
|---|---|
| 🪪 2026 국제운전면허증 발급 · 수수료 9,000원과 준비물 (0) | 2026.10.23 |
| 🚗 운전경력증명서 기록 정정·말소 12월 3일부터 요구할 수 있다 · 지워 주는 조문이 아니라 사유가 타당할 때다 (1) | 2026.10.04 |
| 🏢 교통유발부담금 10월 16일부터 납부 · 1천㎡와 160㎡는 재는 대상이 다르다 (0) | 2026.10.02 |
| 🛣️ 하이패스 미납 과태료 아니다 · 부가통행료와 이의제기 30일 (0) | 2026.10.01 |